


채권은 투자자가 돈을 빌려주고 이자를 받다가 만기에 원금을 돌려받는 금융상품이다. 회사채와 달리 국채는 정부가 재정 조달을 위해 발행하고 지급을 보증해 돈 떼일 염려 없는 안전자산으로 분류된다. 그중 미국 국채는 높은 안전성과 범용성으로 국제 금융시장의 기준점이 된다. 한마디로 지구에서 가장 안전한 자산인 셈이다. 따라서 미국의 기준금리는 세계 단기 금리의 기준이 되고, 미국 국채 금리는 세계 장기 금리의 기준이 된다.
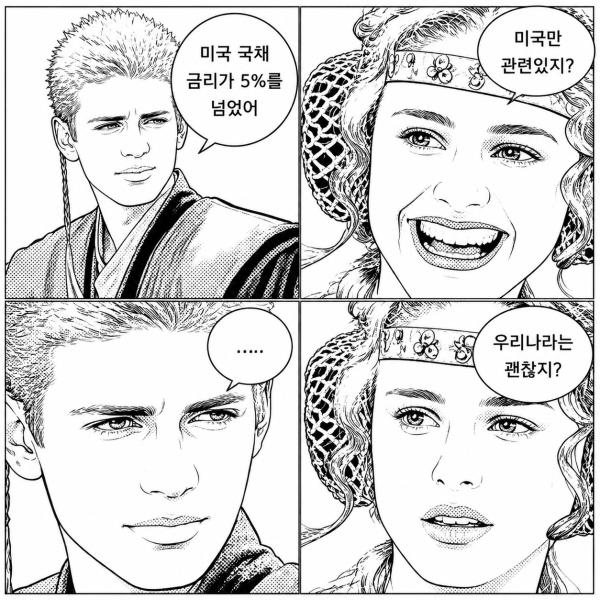
미국 국채가 20여 년 만에 강한 긴축 압력을 받고 있다. 이달 2일 미국 10년물 국채 금리는 5.26%로 작년보다 1.14%p 상승했다. 30년물 금리도 지난 9월 28일 5.56%까지 올라 24년 만에 최고치를 기록했다. 10년물은 만기 10년인 채권이며, 긴축은 금리 인상으로 시중 유동성을 줄이는 정책이다. 연준은 3년 만에 기준금리를 0.25%p 인상했고, 중동 분쟁 장기화에 따른 유가 상승도 물가를 자극하고 있다.
미국의 재정적자와 국가부채 우려도 여전하다. 미국 경제는 별다른 보호장비 없이 살얼음판을 걷고 있다. 무사히 강을 건너겠다며 돈을 빌려 달라는 미국 정부에 투자자들은 “뭘 믿고?”라며 높은 금리를 요구할 수밖에 없다.
문제는 미국 국채의 높은 금리가 국내 금융시장에도 영향을 미친다는 점이다. 최근 한미 국채 금리는 비슷한 흐름을 보이며, 국내 채권·대출 금리 상승으로 이어지고 있다. 한국의 국고채 3·5·10년물 금리도 4% 안팎까지 올랐다. 원·달러 환율은 지난 9월 말 1350원대로 낮아졌지만, 미국 금리가 더 오른다면 다시 1400원을 돌파할 수도 있다.
금리가 오르면 전세대출과 신용대출 이자가 늘고, 취업준비생에게는 기업의 채용과 투자 위축되는 악재가 된다. 원화 약세로 수입 원자재 가격이 오르면 가공식품과 외식비도 따라 오른다. 미국 국채 금리는 내가 갚아야 할 이자와 월세·취업·물가까지 연결된 숫자다. ‘저금리 시대의 종말과 고금리 시대의 시작’이라는 예측에 힘이 실리는 만큼 마음을 다잡아야 한다.
토리텔러 칼럼니스트
 dkdds@dankook.ac.kr